본가 돕다 진 빚 숨겼다고 무릎 꿇린 장모… "유책은 아내, 재산분할 가능"
본가 돕다 진 빚 숨겼다고 무릎 꿇린 장모… "유책은 아내, 재산분할 가능"

가족 부양 위한 대출 숨긴 남편
장모 간섭·아내 폭력
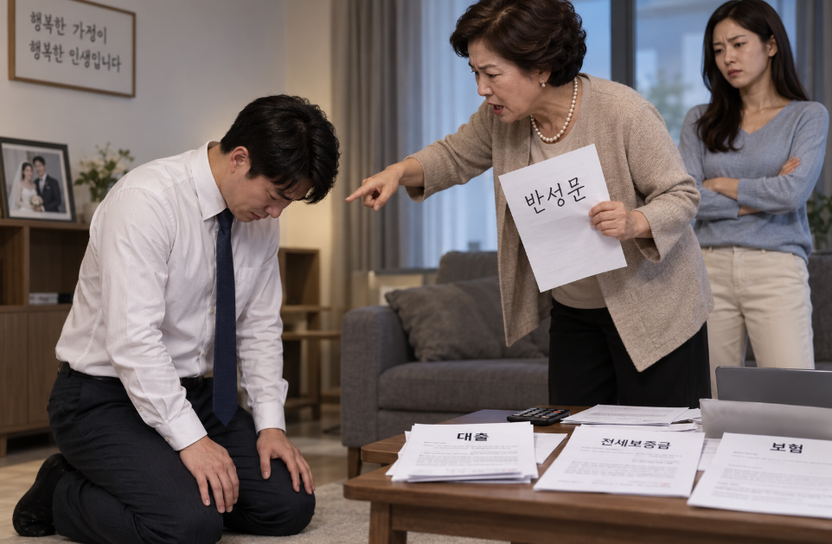
본문의 이해를 돕기 위해 생성형 AI로 만든 이미지
결혼 전부터 빚을 지며 본가를 부양해 온 남편이 있다.
아내에게 말하지 못한 채 추가 대출까지 받아 가족을 꾸려온 그였지만, 결국 대출 사실이 들통나던 날 그를 기다린 건 장모의 "무릎 꿇고 반성문을 써라"는 강요였다.
모욕을 견디지 못해 이혼을 요구하자 아내는 오히려 남편을 유책배우자라고 몰았다. 10일 YTN '조인섭 변호사의 상담소'에서는 이처럼 복잡한 혼인 파탄의 책임 소재와 재산분할 문제를 다뤘다.
장모 지원 전세금으로 시작된 결혼, 불쑥 방문이 일상이 되다
A씨는 어려운 가정 형편 속에서 자랐다. 결혼 직전까지도 본가에 생활비를 보탰고, 그 과정에서 대출도 받은 상태였다. 연봉이 괜찮아 금방 갚을 수 있으리라 생각해 아내에게 굳이 알리지 않았다.
반면 아내의 집안은 경제적으로 여유가 있었고, 두 사람은 장모로부터 신혼집 전세보증금을 빌려 결혼 생활을 시작했다.
그런데 장모는 말도 없이 집에 불쑥불쑥 찾아오기 일쑤였고, 아내는 그것을 당연하게 받아들였다.
A씨는 "제 집에서 아내와 장모, 두 명의 직장 상사를 모시고 사는 기분이었다"고 표현할 만큼 심한 압박을 느꼈다. 아이가 태어나 생활이 빠듯해지자 A씨는 부족한 돈을 메우기 위해 아내 몰래 2천만 원에서 3천만 원가량을 추가로 대출받았다.
돈 이야기만 꺼내면 아내가 크게 화를 냈고, 한 번은 아내의 폭력적인 행동으로 112에 신고까지 한 적이 있었기 때문이다.
대출 들통 후 "무릎 꿇고 반성문"…A씨는 유책배우자인가
결국 아내가 A씨의 통장과 카드 내역을 샅샅이 뒤지면서 대출 사실이 드러났다. 장모까지 불러들인 자리에서 A씨는 죄인처럼 몰렸고, 장모는 무릎을 꿇고 반성문을 쓰라고 강요했다.
모욕을 이기지 못한 A씨가 이혼을 요구하자, 아내는 남편이 오히려 유책배우자라고 주장했다.
이에 대해 법무법인 신세계로 김미루 변호사는 "대출 사실을 알리지 않은 것 자체가 곧 이혼 사유가 되는 건 아니다"라고 잘라 말했다.
대출이 가정경제를 파탄에 이르게 할 만큼 과도하지 않았고, 도박이나 사치가 아닌 생활비와 가족 부양에 쓰인 이상, 이를 혼인 파탄의 주된 원인으로 보기 어렵다는 것이다.
김 변호사는 오히려 장모가 딸의 가정사에 깊이 개입해 갈등의 원인을 만들고, 아내가 이를 방관하거나 장모 편을 든 점, 그리고 아내의 폭력 행위까지 더해진 점을 고려하면 "혼인 파탄의 주된 책임은 아내 쪽에 있다고 보인다"고 밝혔다.
장모에게 위자료 청구할 수 있을까…"직접 불법행위 입증돼야"
A씨는 장모의 지나친 개입과 반성문 강요에 대해 직접 위자료를 청구하고 싶다는 뜻도 내비쳤다. 하지만 김 변호사는 이 부분에서 신중한 판단이 필요하다고 설명했다.
민법상 배우자의 직계존속으로부터 심히 부당한 대우를 받은 경우 이혼 사유가 될 수는 있지만, 장모를 상대로 별도의 손해배상을 청구하려면 단순한 간섭이나 부당한 대우를 넘어 직접적인 불법행위가 인정되어야 한다.
실제 법원은 배우자 부모가 직접 폭행을 가하거나 지속적인 폭언을 한 경우가 아닌 한 위자료를 인정하는 데 엄격한 편이다.
다만 김 변호사는 "장모의 행동이 통상적인 수준을 넘어서는 강요와 협박으로 계속된다면 위자료가 인정될 여지도 있다"고 덧붙였다. 한편, 아내를 상대로 한 위자료 청구는 가능하다는 점도 분명히 했다.
"전세금은 증여로 볼 여지 커"…보험 계약자가 핵심
재산분할 문제도 쟁점이다. 아내는 전세보증금이 장모에게 빌린 돈이므로 재산분할 대상이 없다고 주장하고, 보험 역시 장모가 계약자라며 A씨가 빈손으로 나가야 한다고 했다. 그러나 김 변호사의 판단은 달랐다.
결혼 당시 양가에서 지원한 금액은 통상 증여로 보는 것이 일반적이다.
차용증 작성, 공증, 이자 지급 내역 등이 있어야 차용금으로 볼 수 있는데, 이 사안에서는 그러한 근거가 보이지 않는다.
"차용증이나 이자 지급 내역이 없는 이상 증여로 인정될 여지가 크고, A씨도 기여도에 따라 재산분할을 받을 수 있다"는 것이 김 변호사의 설명이다. 보험의 경우에는 계약자가 누구냐가 핵심이다.
해약환급금은 보험계약자에게 귀속되므로, 보험료를 장모가 납입했더라도 계약자가 아내라면 재산분할 대상에 포함된다.
반대로 계약자가 장모라면 분할 대상이 될 수 없다.
결혼 전 A씨가 본가 지원을 위해 받은 개인 대출은 부부 공동생활과 무관한 채무인 만큼, 재산분할 대상에서 제외된다고 김 변호사는 정리했다.